Domain kalkschutzgerät.de kaufen?
Wir ziehen mit dem Projekt
kalkschutzgerät.de um.
Sind Sie am Kauf der Domain
kalkschutzgerät.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kalkschutzgerät.de kaufen?
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
Sind Abschreibungen betriebliche Aufwendungen?
Sind Abschreibungen betriebliche Aufwendungen? Abschreibungen sind keine direkten Zahlungsausgaben, sondern die Verteilung der Anschaffungskosten eines Vermögensgegenstandes über dessen Nutzungsdauer. Sie stellen somit keinen direkten Abfluss von liquiden Mitteln dar. Dennoch werden Abschreibungen in der Gewinn- und Verlustrechnung als Aufwand verbucht, da sie den Wertverlust des Vermögensgegenstandes über die Zeit widerspiegeln. Somit sind Abschreibungen zwar betriebliche Aufwendungen, aber sie beeinflussen nicht direkt den Zahlungsmittelbestand des Unternehmens. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Einkommenssteuerrechtliche Behandlung von Aufwendungen für Studium und Ausbildung (einschließlich verfassungsrechtlicher Aspekte), Taschenbuch vonEinkommenssteuerrechtliche Behandlung Von Aufwendungen Für Studium Und Ausbildung (einschließlich Verfassungsrechtlicher Aspekte), Taschenbuch Von Özlem Cakir, Grin, 978-3-640-30428-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Erstattungsfähigkeit behördlicher Aufwendungen in Verfahren vor den Verwaltungsgerichten., Taschenbuch von Andreas Dietz, Duncker & Humblot,Die Erstattungsfähigkeit Behördlicher Aufwendungen In Verfahren Vor Den Verwaltungsgerichten., Taschenbuch Von Andreas Dietz, Duncker & Humblot, 978-3-428-11355-2, Seitenanzahl: 20874,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Generation Homeoffice. Steuerliche Absetzbarkeit von Aufwendungen für ein häusliches Arbeitszimmer, Taschenbuch von Maximilian Fiedler, GRIN,Generation Homeoffice. Steuerliche Absetzbarkeit Von Aufwendungen Für Ein Häusliches Arbeitszimmer, Taschenbuch Von Maximilian Fiedler, Grin, 978-3-346-42070-1, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind berufsbedingte Aufwendungen?
Was sind berufsbedingte Aufwendungen? Berufsbedingte Aufwendungen sind Kosten, die im Zusammenhang mit der Ausübung einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung. Diese Aufwendungen können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, die Belege für berufsbedingte Aufwendungen aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. In vielen Fällen können Arbeitnehmer auch eine Pauschale für berufsbedingte Aufwendungen in ihrer Steuererklärung angeben. **
-
Was sind Aufwendungen Beispiele?
Was sind Aufwendungen Beispiele? Aufwendungen sind Ausgaben, die ein Unternehmen tätigt, um seine Geschäftstätigkeit aufrechtzuerhalten oder zu verbessern. Beispiele für Aufwendungen sind Mietkosten, Lohn- und Gehaltszahlungen, Werbekosten, Versicherungsprämien und Materialkosten. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb am Laufen zu halten und die Produkte oder Dienstleistungen des Unternehmens zu produzieren. Aufwendungen können auch als Investitionen betrachtet werden, da sie dazu beitragen, den langfristigen Erfolg des Unternehmens zu sichern. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **

Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
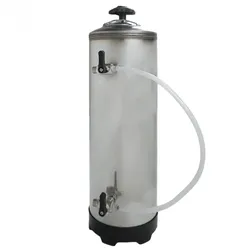
Wasserenthärter 16 Liter Edelstahl – Professioneller Kalkschutz.product-text.wasserenthaerter-16l{--gh-accent:#2f6fed;--gh-bg:#f6f8fb;--gh-border:#e3e7ef;--gh-text:#1c2430;--gh-muted:#5c6675;font-family:system-ui,-apple-system,Segoe UI,Roboto,Arial,sans-serif;color:var(--gh-text)}.product-text.wasserenthaerter-16l .gh-wrap{max-width:1100px;margin:auto;padding:16px}.product-text.wasserenthaerter-16l .gh-hero{background:var(--gh-bg);border:1px solid var(--gh-border);border-radius:12px;padding:20px;margin-bottom:20px}.product-text.wasserenthaerter-16l .gh-eyebrow{display:flex;align-items:center;font-size:13px;color:var(--gh-muted);gap:6px;margin-bottom:8px}.product-text.wasserenthaerter-16l h2{font-size:24px;margin:6px 0 10px}.product-text.wasserenthaerter-16l p{font-size:14px;line-height:1.5}.product-text.wasserenthaerter-16l .gh-badges{display:flex;flex-wrap:wrap;gap:8px;margin-top:12px}.product-text.wasserenthaerter-16l .gh-badge{font-size:12px;padding:6px 10px;border-radius:999px;border:1px solid var(--gh-border);background:#fff}.product-text.wasserenthaerter-16l .gh-badge--primary{background:var(--gh-accent);color:#fff;border-color:var(--gh-accent)}.product-text.wasserenthaerter-16l .gh-grid{display:grid;grid-template-columns:1fr;gap:12px;margin:20px 0}.product-text.wasserenthaerter-16l .gh-card{border:1px solid var(--gh-border);border-radius:10px;padding:14px;background:#fff}.product-text.wasserenthaerter-16l .gh-card h4{margin:0 0 6px;font-size:16px}.product-text.wasserenthaerter-16l .gh-feature{display:grid;grid-template-columns:1fr;gap:14px;margin:20px 0}.product-text.wasserenthaerter-16l .gh-feature.gh-noMedia{grid-template-columns:1fr !important}.product-text.wasserenthaerter-16l .gh-feature .gh-copy{min-width:0}.product-text.wasserenthaerter-16l .gh-list{padding-left:18px;margin-top:8px}.product-text.wasserenthaerter-16l .gh-list li{margin-bottom:6px}.product-text.wasserenthaerter-16l .gh-table{width:100%;border-collapse:collapse;margin-top:10px}.product-text.wasserenthaerter-16l .gh-table th,.gh-table td{border:1px solid var(--gh-border);padding:8px;font-size:13px;text-align:left}.product-text.wasserenthaerter-16l .gh-table thead{background:var(--gh-bg)} Professionelle Wasseraufbereitung Wasserenthärter 16 Liter – kompakte Lösung für kalkfreies Wasser Dieser 16-Liter-Wasserenthärter schützt Ihre Geräte zuverlässig vor Kalkablagerungen. Dank effizienter Harzsäule werden Calcium- und Magnesiumionen entfernt. Ideal für den professionellen Einsatz in Gastronomie, Bar und Küche. 16 Liter Kapazität Edelstahl AISI 304 1–8 bar Betriebsdruck Manuelle Bedienung Effektiver Kalkschutz Reduziert Kalk zuverlässig und schützt Maschinen vor Schäden. Kompaktes Design Platzsparend und ideal für kleinere Installationsbereiche. Robuste Bauweise Edelstahlgehäuse für langlebigen Einsatz im Alltag. 3 Gründe, warum dieser Wasserenthärter in der Praxis überzeugt 1. Zuverlässige Entkalkung Die leistungsstarke Harzsäule entfernt effektiv Härtebildner aus dem Wasser. So bleiben Geräte länger leistungsfähig und wartungsarm. Reduziert Calcium und Magnesium Schützt Kaffeemaschinen und Spültechnik 2. Kompakt und einfach zu installieren Mit seinem schlanken Design lässt sich der Enthärter problemlos integrieren. Der Anschluss ist schnell und unkompliziert. Anschluss G 3/8” M – G 3/4” M Ideal für Gastronomie und Bar 3. Robustes Edelstahlgehäuse Gefertigt aus AISI 304 Edelstahl hält das Gerät auch intensiven Einsatzbedingungen stand. Die Konstruktion ist langlebig und hygienisch. Korrosionsbeständig Für Dauerbetrieb geeignet Technische Daten – Wasserenthärter 16 Liter Merkmal Wert Breite (mm) 185 Tiefe (mm) 185 Höhe (mm) 600 Gewicht brutto (kg) 5 Nettogewicht (kg) 5 Material Edelstahl Aisi 304 Farbe Rvs Operation Manuell Wasseranschluss (Zoll) G 3/8” M – G 3/4” M Reservoirinhalt (Ltr) 16 Betriebsdruck (Bar) 1-8 Max. omg. temp. (°C) 5-50 Hinweis: Technische Angaben gemäß Hersteller.151,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkommenssteuerrechtliche Behandlung von Aufwendungen für Studium und Ausbildung (einschließlich verfassungsrechtlicher Aspekte), Taschenbuch vonEinkommenssteuerrechtliche Behandlung Von Aufwendungen Für Studium Und Ausbildung (einschließlich Verfassungsrechtlicher Aspekte), Taschenbuch Von Özlem Cakir, Grin, 978-3-640-30428-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Erstattungsfähigkeit behördlicher Aufwendungen in Verfahren vor den Verwaltungsgerichten., Taschenbuch von Andreas Dietz, Duncker & Humblot,Die Erstattungsfähigkeit Behördlicher Aufwendungen In Verfahren Vor Den Verwaltungsgerichten., Taschenbuch Von Andreas Dietz, Duncker & Humblot, 978-3-428-11355-2, Seitenanzahl: 20874,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Sind Abschreibungen betriebliche Aufwendungen?
Sind Abschreibungen betriebliche Aufwendungen? Abschreibungen sind keine direkten Zahlungsausgaben, sondern die Verteilung der Anschaffungskosten eines Vermögensgegenstandes über dessen Nutzungsdauer. Sie stellen somit keinen direkten Abfluss von liquiden Mitteln dar. Dennoch werden Abschreibungen in der Gewinn- und Verlustrechnung als Aufwand verbucht, da sie den Wertverlust des Vermögensgegenstandes über die Zeit widerspiegeln. Somit sind Abschreibungen zwar betriebliche Aufwendungen, aber sie beeinflussen nicht direkt den Zahlungsmittelbestand des Unternehmens. **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind berufsbedingte Aufwendungen?
Was sind berufsbedingte Aufwendungen? Berufsbedingte Aufwendungen sind Kosten, die im Zusammenhang mit der Ausübung einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung. Diese Aufwendungen können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, die Belege für berufsbedingte Aufwendungen aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. In vielen Fällen können Arbeitnehmer auch eine Pauschale für berufsbedingte Aufwendungen in ihrer Steuererklärung angeben. **
Ähnliche Suchbegriffe für Aufwendungen
-
Generation Homeoffice. Steuerliche Absetzbarkeit von Aufwendungen für ein häusliches Arbeitszimmer, Taschenbuch von Maximilian Fiedler, GRIN,Generation Homeoffice. Steuerliche Absetzbarkeit Von Aufwendungen Für Ein Häusliches Arbeitszimmer, Taschenbuch Von Maximilian Fiedler, Grin, 978-3-346-42070-1, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
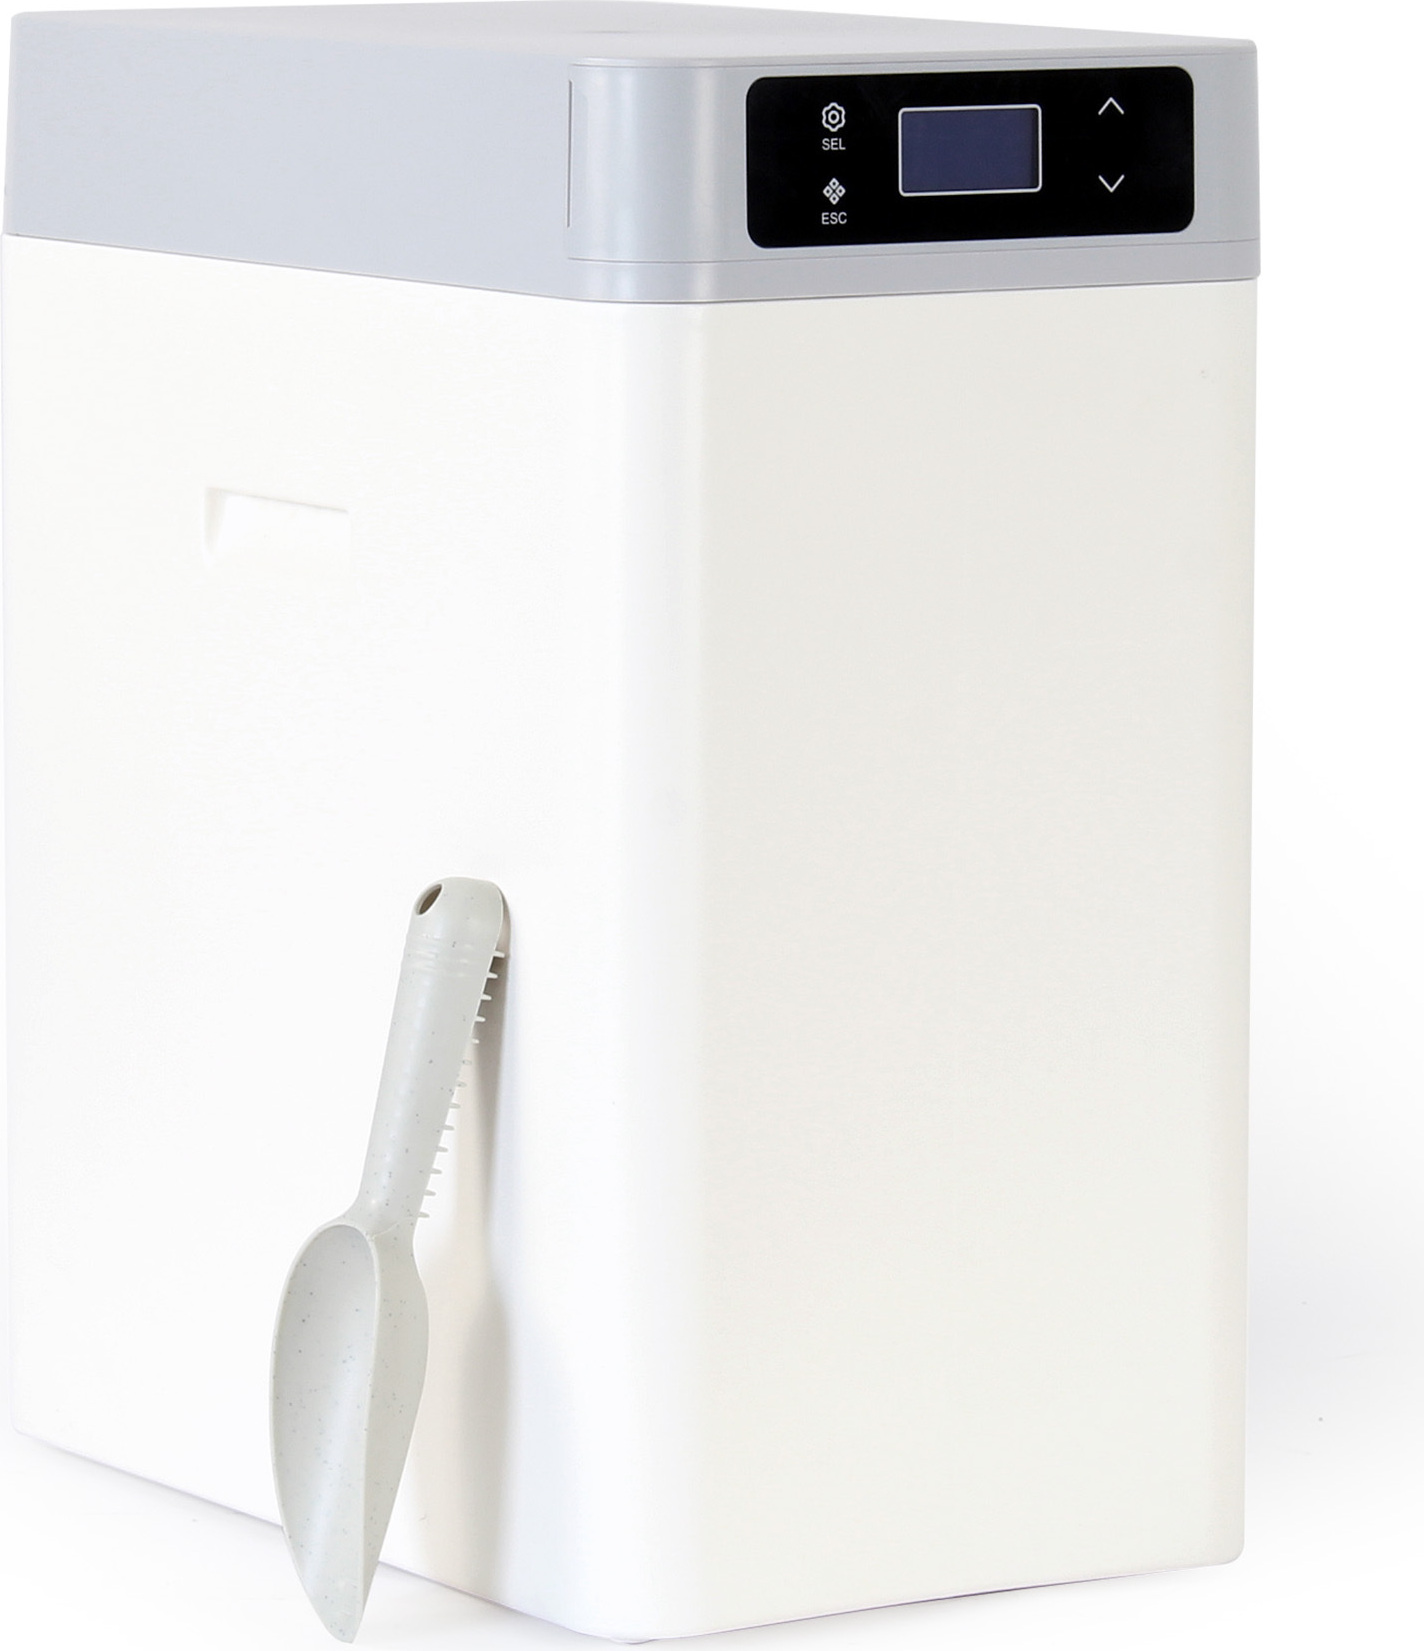
Naturewater SOFT-V1 Wasserenthärtungsanlage für weiches Wasser, Entkalkungsanlage mit Ionentauscher, Wasserenthärter mit 12,5 l Harztank[Leistungsstarker Entkalker] - Die maximale Durchflussrate der Wasserenthärtungsanlage liegt bei 1000 l/h. Der optimale Betriebsdruck beträgt 0,15 mpa - 0,5 mpa.[Großer Harztank] - Die Enthärtung wird mittels Ionenaustauschs durchgeführt, der dank einem speziellen Harz gemeistert wird. Hierfür ist die Anlage mit einem 12,5 l fassenden Harztank ausgestattet. Automatische Regeneration des Austauschharzes durch Salzvorrat für wartungsfreie Nutzung.[Effizienter Betrieb] - Die vollautomatische Steuerung und Regeneration des Austauschharzes trägt zu einem effizienten Betrieb der Wasserenthärtungsanlage bei.[Mehrere Vorteile] - Weiches Wasser fördert die Zubereitung von Heißgetränken und ist gesünder zum Trinken und Duschen. Längere Lebensdauer von Haushaltsgeräten durch Reduzierung von Kalkablagerungen. Die SOFT-V1-Wasserenthärtungsanlage von Naturewater ermöglicht es, entkalktes beziehungsweise weiches Wasser jederzeit verfügbar zu haben. Ob zum Kochen, im Wasserspender, für die Teeküche od380,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wiltec SOFT-HT1B Wasserenthärtungsanlage für weiches Wasser, Entkalkungsanlage mit Ionentauscher, Wasserenthärter mit 16 l Harztank[Leistungsstarker Entkalker] - Die maximale Durchflussrate der Wasserenthärtungsanlage liegt bei 1000 l/h. Der optimale Betriebsdruck beträgt 0,15 mpa - 0,6 mpa.[Großer Harztank] - Die Enthärtung wird mittels Ionenaustauschs durchgeführt, der dank einem speziellen Harz gemeistert wird. Hierfür ist die Anlage mit einem 16 l fassenden Harztank ausgestattet. Automatische Regeneration des Austauschharzes durch Salzvorrat für wartungsfreie Nutzung.[Effizienter Betrieb] - Die vollautomatische Steuerung und Regeneration des Austauschharzes trägt zu einem effizienten Betrieb der Wasserenthärtungsanlage bei.[Mehrere Vorteile] - Weiches Wasser fördert die Zubereitung von Heißgetränken und ist gesünder zum Trinken und Duschen. Längere Lebensdauer von Haushaltsgeräten durch Reduzierung von Kalkablagerungen. Die SOFT-HT1B-Wasserenthärtungsanlage von Wiltec ermöglicht es, entkalktes beziehungsweise weiches Wasser jederzeit verfügbar zu haben. Ob zum Kochen, im Wasserspender, für die Teeküche oder zu491,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Aufwendungen Beispiele?
Was sind Aufwendungen Beispiele? Aufwendungen sind Ausgaben, die ein Unternehmen tätigt, um seine Geschäftstätigkeit aufrechtzuerhalten oder zu verbessern. Beispiele für Aufwendungen sind Mietkosten, Lohn- und Gehaltszahlungen, Werbekosten, Versicherungsprämien und Materialkosten. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb am Laufen zu halten und die Produkte oder Dienstleistungen des Unternehmens zu produzieren. Aufwendungen können auch als Investitionen betrachtet werden, da sie dazu beitragen, den langfristigen Erfolg des Unternehmens zu sichern. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.